整体院・整骨院の経営が厳しい理由|黒字の院との差と、自院の数字の見方

「整骨院 経営 厳しい」「整体 経営 厳しい」で検索する院長が読む記事の多くは、競合の増加や保険請求の厳格化を理由として並べるだけで終わっています。
日本政策金融公庫が業種別に公表している経営指標を使うと、黒字の院と赤字の院の差がどの数値に出ているかが見えてきます。損益分岐点比率という1つの数字に、その差の多くが集まっています。
整体院・整骨院では、ホームページで直接改善しやすいのは新患数であり、単価や来院回数、人件費などはホームページ以外の要素も含めて考える必要があります。中小企業診断士の視点も交えながら、どこまでがホームページで解決できる範囲なのか、その線をここで引いておきます。
整体院・整骨院の経営が厳しいと言われる理由
検索で上位に出てくる記事は、施術所の供給過剰、保険請求の厳格化、自費診療への依存度の低さを理由として挙げています。
厚生労働省の衛生行政報告例によると、あん摩マッサージ指圧師・はり師・きゅう師・柔道整復師の施術所数は増え続けてきました。近年は増加の勢いが弱まり、頭打ちに近づいている調査もある一方で、減少には転じていません。施術所が増える一方で患者数全体が同じように増えなければ、1施術所あたりの新規患者数は減少しやすくなります。
柔道整復師が扱う保険施術は、レセプトの審査が年々厳しくなっており、請求できる範囲が狭まっています。受領委任の取扱いでは、施術内容や部位の記載に不備があると、レセプトが返戻や査定の対象になります。返戻が増えるほど保険収入の入金は遅れ、経理上のキャッシュフローも乱れます。整骨院・接骨院が保険収入だけで経営を維持しづらくなっている背景の一つです。施術管理者になるための実務経験と研修の要件も、平成30年4月から段階的に厳しくなっており、保険を扱う整骨院を新たに増やす側の制約にもなっています。
自費診療のメニューを持つ院は料金を比較的柔軟に設定できる一方、保険収入だけに頼る院は、診療報酬の点数によって単価がほぼ固定されます。単価を動かせる範囲の広さが、そのまま経営の自由度の差になります。料金を大きく変更できない状況で競合と患者を取り合うと、経営指標に表れる差はさらに開きます。検索上位の記事は、ここに挙げた3つの理由を並べるだけで、自院がどちら側に近いかまでは示していません。公庫が公表している経営指標を確認すると、その違いが具体的な数字で見えてきます。
「経営が厳しい」を診断士の目で読む|損益分岐点比率101.6%の意味
日本政策金融公庫は、あん摩マッサージ指圧師・はり師・きゅう師・柔道整復師の施術所を対象に、小企業の経営指標調査を毎年公表しています。2025年度調査(2026年8月掲載)の対象は184社で、公庫国民生活事業の融資先のうち法人企業に限られます。個人事業で営む院は対象に含まれず、あん摩マッサージ指圧師やはり師・きゅう師の施術所も、柔道整復師の施術所と同じ業種区分でまとめて集計されています。
「整骨院の平均」と呼ぶのは正確ではありません。この調査が示しているのは、公庫から融資を受けている施術所(法人)の平均です。個人事業の院や、公庫以外から資金を調達している院の数字は含まれていません。
調査対象184社のうち、黒字かつ自己資本プラスの企業は79社で、全体の43%です。残りの57%は、黒字でも自己資本がマイナス、または赤字のいずれかに当たります。
| 指標 | 平均 | 黒字かつ自己資本プラス企業(79社・43%)平均 | 中央値 |
|---|---|---|---|
| 損益分岐点比率 | 101.6% | 96.0% | 99.7% |
| 売上高営業利益率 | -1.1% | 5.9% | 0.9% |
| 人件費対売上高比率 | 49.1% | 44.5% | 50.0% |
| 自己資本比率 | -18.1% | 22.8% | 3.2% |
同じ調査では、従業者数の規模別の損益分岐点比率も出ています。1〜4人の施術所は103.1%、5〜9人は101.4%、10〜19人は101.3%、20〜49人は97.6%です。人数が多い施術所ほど比率はおおむね下がり、小さな施術所ほど売上が損益分岐点に届いていません。
本業でどれだけ利益が出ているかを示す売上高営業利益率は、平均が-1.1%、黒字かつ自己資本プラスの企業が5.9%です。売上100万円あたりに直すと、平均は1.1万円の赤字、黒字かつ自己資本プラスの企業は5.9万円の利益になります。
自己資本比率になると、差はさらに開きます。平均は-18.1%で、負債が資産を上回っている状態です。黒字かつ自己資本プラスの企業は22.8%あります。自己資本は毎年の利益が積み上がって増えていくものなので、この差は一時的な資金繰りの違いではなく、何年分もの利益の違いと読めます。
一方で、諸経費対売上高比率は平均40.2%、黒字かつ自己資本プラスの企業が38.6%で、ほとんど変わりません。この調査で平均と黒字の企業の違いが最も大きい費用は、人件費です。
従業者1人当たり売上高は、平均が667.2万円(中央値は598.1万円)、黒字かつ自己資本プラスの企業が703.0万円です。黒字の院は、同じ人数でもより多くの売上を上げています。人件費の割合が低いのは、給料を抑えているからとは限らず、1人が生む売上が多いからだとも読めます。
平均的な施術所は、売上が損益分岐点をわずかに超えられていない
損益分岐点比率は、損益分岐点売上高が実際の売上高の何倍かを示す指標です。100%を下回るほど、売上が損益分岐点を上回る余裕が大きく、100%を超えると、実際の売上高が損益分岐点にまだ届いていないことを意味します。
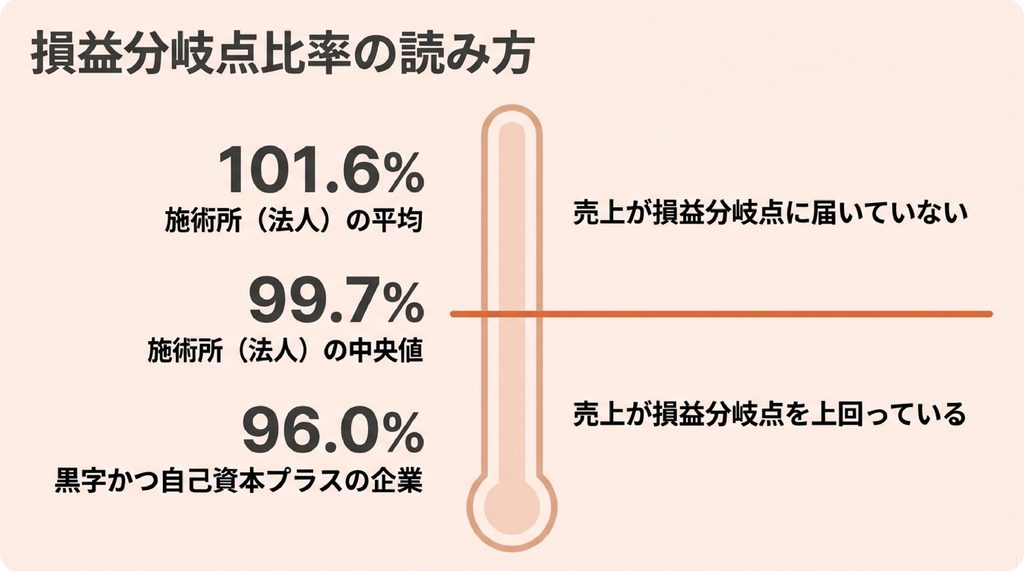
平均は101.6%で、100%をわずかに超えています。売上が損益分岐点にほぼ届いているだけで、上回れていない状態です。黒字かつ自己資本プラスの企業は96.0%まで下げており、平均との差は5.6ポイントにとどまります。中央値は99.7%で、平均よりわずかに低い値になっています。
差が出るのは人件費対売上高比率
損益分岐点比率の差を生んでいる要因のうち、平均と黒字企業の差が最も大きいのは人件費対売上高比率です。平均は49.1%、黒字かつ自己資本プラスの企業は44.5%で、4.6ポイントの差があります。
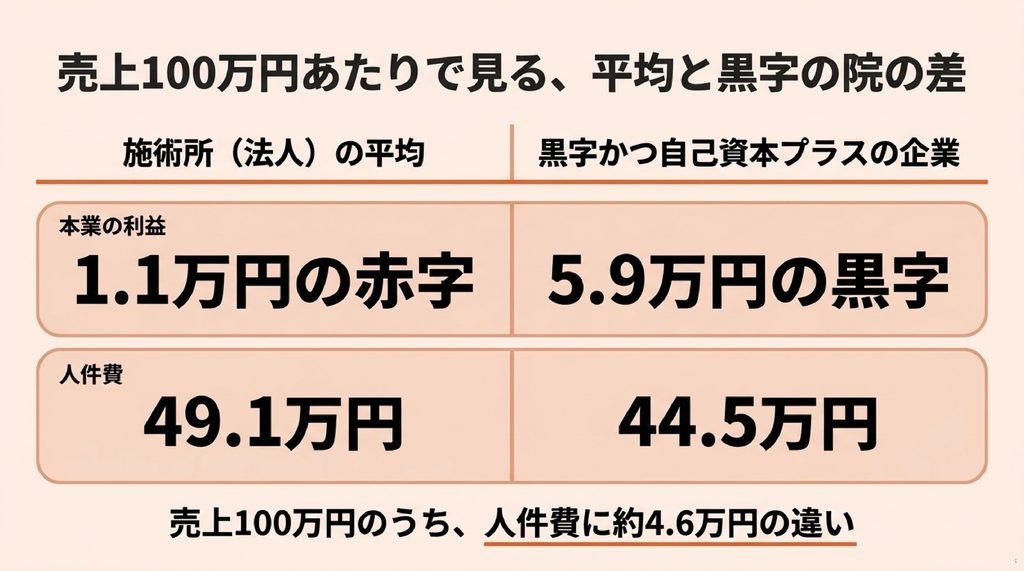
この差がスタッフの人数配置やシフトの組み方から来ているのか、施術者一人あたりの生産性から来ているのかは、この調査だけでは断定できません。差が出ている、という事実だけがここで確認できる範囲です。
整体院・整骨院の売上は、新患数×単価×来院回数で決まる
売上は、新患数×単価×来院回数の3つに分解できます。この3つのうち、ホームページで直接動かせるのは新患数だけで、単価と来院回数はホームページの外側の設計で決まります。
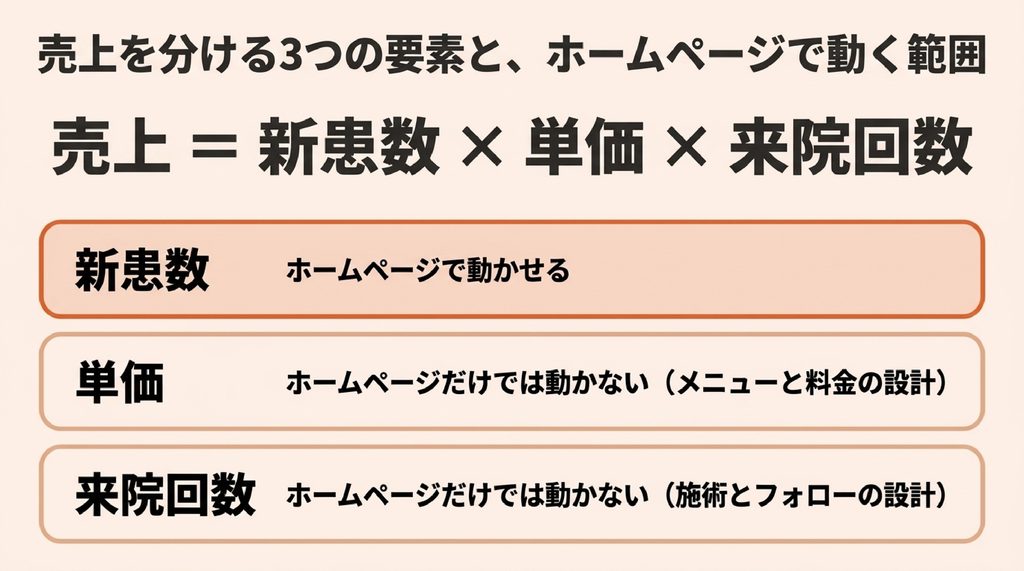
たとえば新患数を月10人から15人に増やせても、単価と来院回数が変わらなければ、売上はそのまま1.5倍になるとは限りません。新患は初回だけの来院で終わることが多く、単価が下がった分や来院回数が伸びない分は、新患数の増加だけでは埋められません。新患数・単価・来院回数のうち、どれか1つだけを見て経営を語る記事は多いものの、3つを同時に分解して、ホームページで動かせる範囲を線引きした記事は多くありません。
新患数はホームページで動かせる
新患数は、検索やGoogleビジネスプロフィールから来院につながる集客の話です。ホームページの内容や表示順位を改善すれば、直接増やせる変数です。
検索順位が1つ上がるだけで、ホームページに流入する検索ユーザーの数は変わります。ただし流入が増えても、来院につながるかどうかは、料金表や初診の案内といったホームページの別の要素で決まります。
新患数を増やすだけでは、損益分岐点比率が必ず改善するとは限りません。新患数の増加が単価の低下や来院回数の減少で相殺されると、売上高営業利益率はむしろ悪化することがあります。
単価と来院回数はホームページだけで決まるものではない
中小企業診断士の視点で経営指標を読むと、単価と来院回数はホームページの改修だけでは動かないことが分かります。単価はメニュー設計や料金設定、自費診療の比率などによって変わり、来院回数は施術内容やリピート施策など、複数の要素によって変わるためです。
Web施策で解決できる範囲と、できない範囲を分けて考えることが、遠回りをしないための起点になります。単価を引き上げるには、施術内容そのものを見直し、自費メニューの価値を高める工程が必要です。来院回数を伸ばすには、次回の来院を提案するタイミングや、施術後のフォローの仕方を変える必要があります。どちらも、ホームページの文言を変えるだけでは動きません。
単価を決めるのは、保険施術と自費施術の組み合わせと、1回あたりの料金設定です。料金表をホームページにどう載せるかは、整体院・整骨院の料金表|ホームページに載せるときの保険と自費の書き分けで扱っています。
単価の設定に関わる論点の一つが、初回料金や回数券をどう組むかです。ここでの書き方を誤ると、打消し表示の観点で問題になることがあります。
初回料金と回数券の設計は、整体院・整骨院の初回料金と回数券|「初回○○円」で誤解を生まない書き方で扱っています。
来院回数は、リピート施策の設計で決まります。新患数をいくら増やしても、来院回数が伸びなければ、月ごとの売上は安定しません。
開業前に決めた収支計画を、開業後に見直す
開業前の収支計画は、1人あたりの平均単価×想定患者数などから目標売上を設定し、固定費と借入返済をまかなえる水準を確認するところから始まります。開業前は実績がなく、患者数などは一定の仮定に基づいて設定する必要があります。
開業後は、推測で置いた数字を実績の指標で検算できます。中小企業診断士の視点で言えば、開業前の収支計画は仮説にすぎず、開業後の損益分岐点比率こそが実際の経営状態を示す数字です。仮説と実績の差が大きいほど、見直しの優先度は上がります。
検算の対象になるのは、単価と来所者数だけではありません。開業前に見積もった固定費と、実際にかかっている固定費の差も、損益分岐点比率を動かす要因です。人件費や賃借料が計画より膨らんでいれば、損益分岐点そのものが上がり、同じ売上でも届きにくくなります。検算した結果、損益分岐点比率が計画より高ければ、対応の選択肢は3つに絞られます。固定費を下げる、単価を上げる、新患数と来院回数を増やす、のいずれかです。どれを選ぶかは、自院の指標のどこに差が出ているかで変わります。
開業前にどう収支計画を組んだかは、整体院・整骨院の開業|資格の線引きと開業資金、補助金が使えない理由で扱っています。
見直しの起点は、開業当初に置いた来所者数の見立てと、実際の新患数・来院回数の差を確認することです。差が単価の設定によるものか、来院回数によるものかを分けて見ると、次に打つ手が変わります。
経営が厳しいときに、まず見る数字の順番
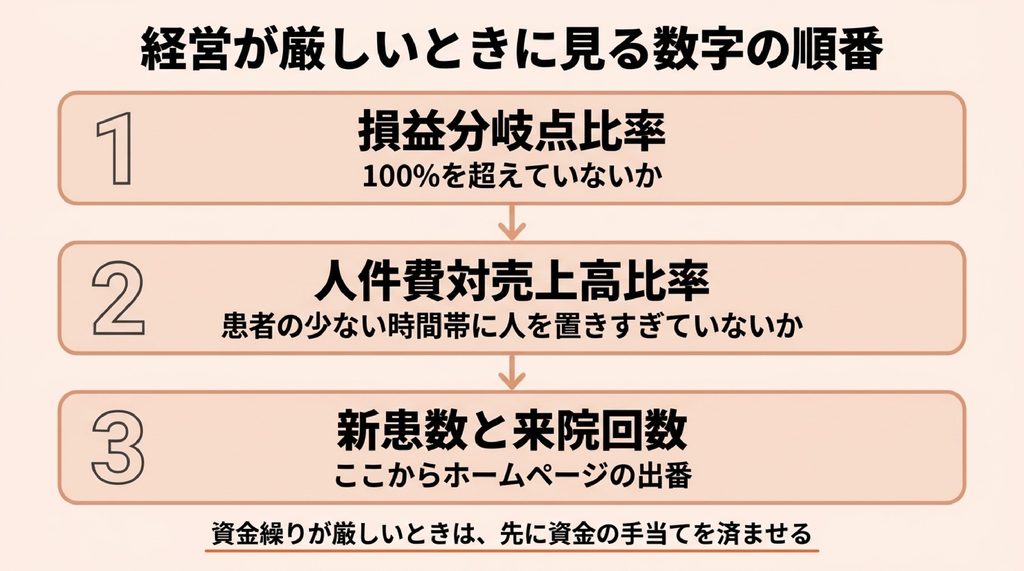
経営が厳しいと感じたときに最初に見る数字は、自院の損益分岐点比率です。売上高と固定費、変動費から算出し、100%をどれだけ超えているかを確認します。損益分岐点比率を出すには、固定費と変動費の分解が先に必要です。人件費・賃借料・リース料などは固定費に、施術に使う消耗品や外注費などは変動費に分けます。分解が粗いままだと、比率そのものの精度が落ちます。
次に見るのは人件費対売上高比率です。公庫の調査でも、黒字企業と平均の差が最も大きく出ていた指標で、スタッフの人数配置やシフトを見直す起点になります。人件費対売上高比率を見るときは、単純な人数の多さではなく、勤務時間帯ごとの患者数との対応を確認します。患者が少ない時間帯にスタッフを厚く配置していれば、人件費対売上高比率は高いまま動きません。
損益分岐点比率と人件費対売上高比率を確認したあとに見るのが、新患数と来院回数(リピート率)です。ここまで来て初めて、ホームページや集客の施策が関わってくる範囲に入ります。これらを確認せずに新患数を増やそうとすると、人件費の問題を抱えたまま広告費だけを増やし、かえって利益を圧迫する可能性があります。
リピート率の計算方法と、自院の数字をどう出すかは、整体院・整骨院のリピート率|平均が当てにならない理由と、自院の数字の出し方で扱っています。
資金繰りそのものが厳しく、固定費の支払いに窮している場合は、指標を見直す前に資金の手当てを先に済ませる必要があります。
開業後に使える補助金は、整体院・整骨院の補助金|ホームページ制作に使えるものと、対象から外れるもので扱っています。
経営が厳しいと感じたときに集客だけを増やそうとすると、損益分岐点比率や人件費対売上高比率の問題を見落とします。数字を順番に確認してから、ホームページで動かせる範囲に手を付けると、同じ労力でも結果につながりやすくなります。
FAQ
よくある質問
整体院・整骨院の経営について、よくいただく質問にお答えします。
整体院・整骨院の経営は、本当に厳しいのですか?
検索で見かける「経営が厳しい」という言葉は、施術所の数が増え続けていることと、保険請求の審査が厳しくなっていることを背景にしています。日本政策金融公庫の調査でも、公庫から融資を受けている施術所(法人)の平均は、売上が損益分岐点をわずかに超えられていない状態です。この調査は法人のみが対象で、個人事業の院の数字は含まれません。あん摩マッサージ指圧師やはり師・きゅう師の施術所も柔道整復師の施術所と同じ業種区分でまとめて集計されているため、業種別に自院だけの数字を取り出すことはできません。そのまま自院に当てはめず、目安として読んでください。
損益分岐点比率とは何ですか?
損益分岐点となる売上高が、実際の売上高の何倍かを示す指標です。100%を下回るほど売上が損益分岐点を上回る余裕が大きく、100%を超えると実際の売上高が損益分岐点にまだ届いていません。日本政策金融公庫の調査では、施術所(法人)の平均が101.6%、黒字かつ自己資本プラスの企業は96.0%でした。算出には固定費と変動費を分ける作業が先に必要になるため、自院の経費をこの2つに分けるところから始めてください。
整体院・整骨院の経営者の年収はどのくらいですか?
年収そのものを示した公的な統計は見当たりません。日本政策金融公庫の調査は、従業者1人当たり売上高(平均667.2万円)と人件費対売上高比率(49.1%)を示していますが、そこから経営者個人の取り分を単純に割り出すことはできません。年収の平均値を追うより、自院の損益分岐点比率と人件費対売上高比率を確認するほうが、経営判断には役立ちます。
経営が厳しいと感じたとき、最初に何を確認すればいいですか?
自院の損益分岐点比率です。次に人件費対売上高比率、そのあとに新患数と来院回数を確認します。これらを確認せずに新患数を増やそうとすると、人件費の問題を抱えたまま広告費だけを増やすことになります。来院回数の確認方法は、整体院・整骨院のリピート率|平均が当てにならない理由と、自院の数字の出し方で扱っています。
ホームページを作れば、経営は良くなりますか?
整体院・整骨院の売上を分ける3つの要素のうち、ホームページの改善で動くのは新しく来院する患者の数だけです。1回あたりの料金や、通院を継続してもらえるかどうかは、メニュー設計や施術内容、来院後の声かけで決まります。新しい患者が増えても、料金や継続来院が伸びなければ、損益分岐点比率は変わりません。
経営が厳しいと感じたら、指標を順番に確認する
「整体院・整骨院の経営は厳しい」という言葉は、施術所の増加や保険請求の厳格化という背景を並べるだけで終わることが多く、自院がどの位置にいるのかまでは示しません。日本政策金融公庫の経営指標を確認すると、黒字の院と赤字の院の差は、まず損益分岐点比率に、次に人件費対売上高比率に表れています。
売上は新患数×単価×来院回数で決まり、ホームページで直接動かせるのは新患数だけです。単価と来院回数はメニュー設計や施術内容、リピート施策で決まるため、ホームページの改修だけでは動きません。新患数を増やす前に、自院の損益分岐点比率と人件費対売上高比率を確認しておくと、同じ労力でも結果につながりやすくなります
開業前に立てた収支計画は仮説にすぎず、開業後の実績と比べて検算することで、初めて経営の実態が見えてきます。指標を順番に確認したうえで、どこに手を付けるかを判断してください。
整体院・整骨院のWeb集客でお悩みなら
まずはお気軽にご相談ください
ホームページの新規制作・リニューアルから、SEO・MEO、広告運用まで、中小企業診断士が貴院の状況や目標を伺い、何から手をつけるべきかをはっきりさせます。
ご相談内容を確認後、担当者よりご連絡します。